Todas las entradas de: SAEEG

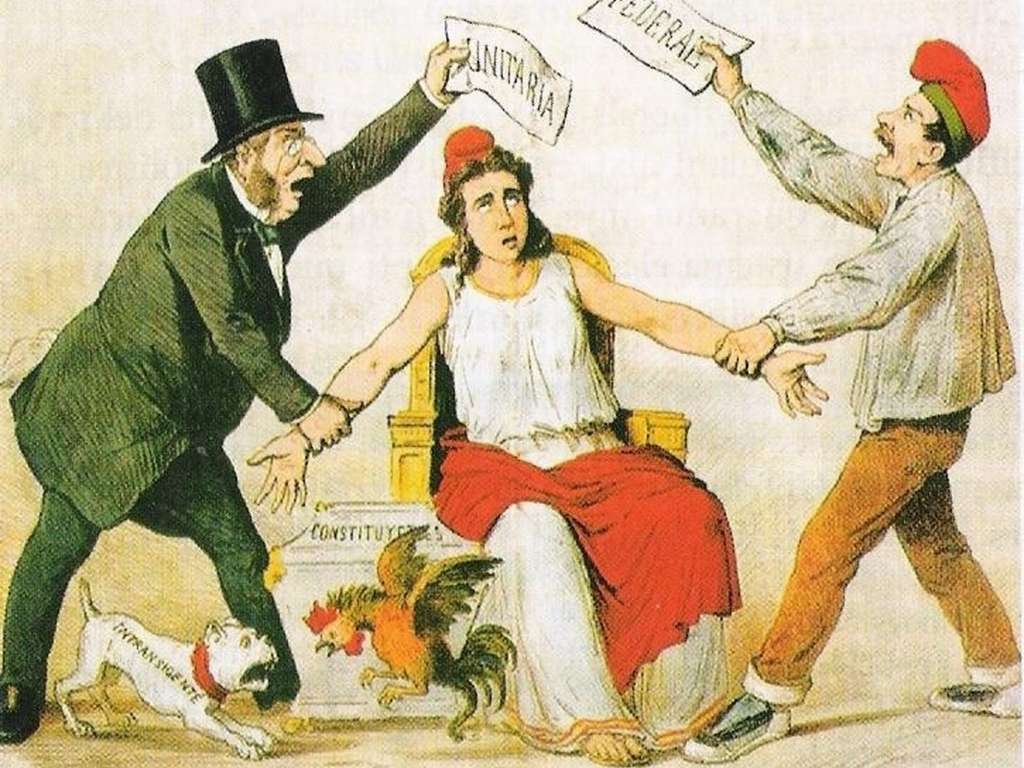
FEDERALES Y UNITARIOS

Iris Speroni*

En busca del federalismo perdido.

En busca de un Sistema Impositivo Federal

En la actualidad y desde hace varios lustros sufrimos un unitarismo exacerbado, donde los gobernadores deben ir a mendigar dinero a Buenos Aires para poder pagar los sueldos. Mientras, la riqueza del país queda toda en manos del Poder Central, mediante la diferencia de cambio, que se apodera de la mitad del valor de las exportaciones, las altas tasas de interés de las letras del BCRA —verdadero cáncer nacional—, y la recaudación de la AFIP.
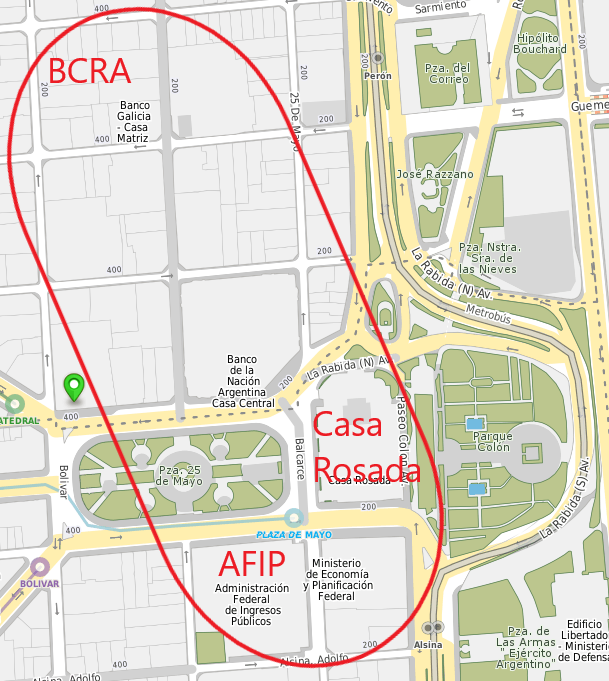
Para contrarrestar este estado de cosas y darle libertad absoluta a las provincias, base sincera del federalismo, propongo un cambio estructural.

Situación Actual

El sistema de impuestos es abusivo e intrincado (difícil).

  • multiplicidad de impuestos (más de 150).
  • altas alícuotas.
  • base impositiva voluble (sin ajuste por inflación, mínimos no imponibles irrisorios).
  • obligación de adelantos impositivos.
  • requisitos frecuentes de cumplimientos no monetarios (presentaciones, regulaciones cambiantes, comunicaciones de las autoridades de aplicación frecuentes, etc.)
  • doble imposición en el mismo nivel (ej.: combustible; a nivel federal paga IVA e impuestos internos sobre la misma base; además de cargos provinciales y municipales sobre la misma base).

Propongo eliminar todos los impuestos, tasas, contribuciones. Acto seguido, imponer nuevos tributos, que cumplan los siguientes requisitos: pocos; de bajas alícuotas; sin adelantos (se paga luego de concretado el hecho económico); obligaciones formales de sencilla factura anuales.

Impuestos propuestos

Federales

  • IVA 10% sobre todo bien y servicio excepto: alimentos, combustibles, servicios públicos (gas, luz, agua corriente y servicios cloacales). Se elimina toda excepción sobre el resto de bienes y servicios.
  • Derechos Aduaneros
    • Mantener (en un principio) los aranceles actuales de importación. Revisar luego de dos años.
    • Una tasa de estadística única para toda exportación (¿1%, 2% ó 3%?). Debe tenerse en mente que: a) se pretende un dólar libre y por lo tanto alto que estimula un mayor volumen de exportaciones y la reducción de importaciones por efecto precio, b) Alberdi sostenía que el único ingreso del estado debían ser las rentas aduaneras; esto se acerca lo máximo posible. 

Consideraciones:

Se eliminan impuestos:

  • internos de todo tipo y a todo bien, 
  • a las ganancias,
  • al cheque (a las transferencias bancarias),
  • a los combustibles (interno),
  • a los bienes personales y mínima presunta,
  • al monotributo,
  • solidario (PAIS). 

IVA: Doble efecto de reducción; alícuota a la mitad y queda excluida la mitad de la base impositiva. Aumentarán los ingresos, porque: a) no se coparticipará; b) se agregan ítems (p. ej.: dar de baja ley Grinbank espectáculos); c) aumento nivel de actividad.

Derechos de importación: según datos de la AFIP de enero a agosto 2022 se recaudaron $383.138 millones de pesos, con un dólar a los importadores subsidiados por el Estado. Con un dólar libre ($ 270), la recaudación sería el doble, aún si se mantiene la misma alícuota.

Derechos de exportación: actualmente la alícuota va de 0% a 35% (no pagan mineras, petroleras, producciones regionales). De enero a agosto 2022 la AFIP-ADUANA recaudó $837.627 millones. Traducido a dólares oficiales a cotización del último día del mes (BNA), resulta – aproximadamente – una alícuota promedio de 12,7% (*) . Con un dólar libre, se duplicaría la base impositiva; aún con una reducción significativa de alícuota, los ingresos llegarán a la mitad de los actuales. 

Tanto con el IVA como con los derechos aduaneros, la apuesta es que la reducción de alícuotas se compense con mayor volumen de actividad económica.

Provinciales

  • Se eliminan sellos e ingresos brutos.
  • Se mantienen inmobiliarios y patentes. Es más, al eliminar el impuesto nacional a bienes personales, da lugar a ajustes de alícuotas al inmobiliario.
  • Se instala el impuesto a las ganancias que pasa a ser provincial (en respeto a la constitución). La alícuota propuesta es de 10% para personas físicas y de 15% para empresas (para ser competitivos con Paraguay). Esta recaudación pertenecería 100% a la provincia donde se genera la actividad económica. En el caso de personas residentes en el país con actividad económica en el exterior (deportistas profesionales, desarrolladores de sistemas, artistas, auditores y consultores, publicidad, otros) la alícuota sería de 5% para personas físicas y de 7,5% para empresas.

En compensación por eliminar impuestos coparticipados o la coparticipación de existentes (IVA), se propone que las funciones de salud y educación pasen a la nación. El objetivo político es que los gobernadores concentren sus esfuerzos en la seguridad (prevención del crimen), la administración de justicia ordinaria – la que afecta a las personas -, recursos hídricos y mantenimiento de rutas y caminos. Las provincias perderán la recaudación de ingresos brutos y sellos y la coparticipación de impuestos nacionales; en compensación se desharán de los costos de educación y salud, además de recaudar ganancias. El objetivo es que las provincias se vean favorecidas luego de hacer todas las cuentas. Eso es verdadero federalismo.

Municipales

  • ABL.
  • En el caso de distritos rurales, tasa de caminos rurales administrados por quienes lo abonan.

Nada más. 

Hasta acá se plantea una gran caída general de recaudación. Que es el objetivo general: reducir el costo del estado al 25% del PBI mientras se invierte fuertemente en obras de infraestructura, y se brindan los servicios esenciales de Defensa, RREE, educación, salud, justicia, control de fronteras, en fin, todo lo que haga a la felicidad del pueblo y la grandeza de la nación.

El principio de buena administración es no gastar más de lo que se recauda, por lo que se impondrá una revisión de gastos. Pero eso es para otro momento. La gigantesca apuesta es que esto motivará el aumento del nivel de actividad, en particular porque se eliminan los impuestos que pagan los más humildes como los gravámenes sobre alimentos, combustibles (que inciden sobre el costo de los fletes) y servicios (que inciden sobre la elaboración y conservación de alimentos, y la provisión de servicios a hogares). Implica un aumento del salario real de asalariados, jubilados y pensionados. 

Efectos en las provincias

Claramente, mucha gente va a poner el grito en el cielo por la baja de recursos fiscales. Lo cierto es que la población está asfixiada, en particular los más humildes, por el impuesto inflacionario y por todos los impuestos a los consumos básicos, que se llevan más de la mitad del precio final de los productos. Particularmente gravoso son los costos de fletes en un país tan extenso como el nuestro.

Como simulación hice unas cuentas hipotéticas con la recaudación de la provincia de Buenos Aires. Tomé los números del presupuesto 2022 aprobado por la legislatura provincial.  

La estimación de recaudación para todo el año es de $ 2.473.905.672.144 (**).

El 53% del total proviene de la nación, por impuestos coparticipables más transferencias. El 47% restante son recursos propios. El 36% del total es la recaudación de sellos, IIBB e impuestos sobre servicios (gas y energía eléctrica). Por lo tanto, con el esquema que propongo le quedaría el 11% de este número, una vez eliminados los impuestos coparticipados, IIBB y sellos. La recaudación de inmobiliario, patentes, multas y otros constituyen $ 265.801.664.033 según el presupuesto.

Para compensar esta baja de recursos se propone pasar los gastos de salud (por $ 221.155.848.000 (Planilla 02 Anexos presupuesto 2022 PBA) y educación $ 826.012.522.000 (Planilla 03 Anexos presupuesto 2022 PBA).

Veamos cómo quedaría hasta acá.

Ingresos presupuestados 2022 (Planilla 06)       $ 2.473.905.672.144

  • Pérdida de impuestos coparticipados          – $  1.005.049.601.000

Subtotal                                                           $ 1.468.856.071.144

  • Pérdida recaudación Ingresos Brutos         – $     803.077.148.000
  • Pérdida recaudación sellos y otros (**)      – $       96.708.969.000

Subtotal                                                            $   665.682.214.175

  • + Recaudación Ganancias 10% y 15%       $      505.181.101.875 
  • + Recaudación Ganancias s/exportaciones  $      528.392.707.500

TOTAL RECAUDACIÓN PROV. BS. AIRES $ 1.699.256.023.550

Con la siguiente ventaja para las autoridades provinciales: no le tienen que pedir ni un peso a las autoridades nacionales. Serán absolutamente independientes. Federales. Librarse del yugo unitario.

Estimación de recaudación de impuesto a las ganancias de la provincia de Buenos Aires.

El PBI de la provincia es aproximadamente el 35% del total del país. 

Según la AFIP la recaudación enero-agosto 2022 de ganancias fue de $ 2.694.299.210.000.-   

Si la nueva alícuota es de 10% y 15% (supongamos 12,5%) en lugar de 35% actual, le asignamos un 35% del total a la PBA, anualizamos el número nos da:

Recaudación AFIP Anualizada (Rec. x 12 ÷ 8) = $ 2.694.299.210.000.- x 12 ÷ 8 = $ 4.041.448.815.000.

El 35% corresponde a PBA = $ 4.041.448.815.000 x 35%) = $ 1.414.507.085.250

Reemplazamos alícuota de 35% por 12,5% = $1.414.507.085.250 ÷ 35% x 12,5% = $505.181.101.875

Un número adicional de impuesto a las ganancias: Una parte de la riqueza que generan los ciudadanos y empresas de provincia de Buenos que queda en manos del poder central (REGIÓN PAMPEANA). Los mecanismos de exacción son: a) un tipo de cambio deprimido artificialmente (brecha cambiaria), b) altas alícuotas de DEX.

Sobre la apropiación de riqueza de las provincias por parte del BCRA a las órdenes del Poder Central lo he tratado en numerosas ocasiones.

Según el INDEC las exportaciones de PBA enero-junio 2022 fueron U$D 16.791.000.000. El BCRA le quitó a los exportadores bonaerenses la mitad de ese ingreso por pagarles los dólares la mitad de lo que valen. A su vez, la Aduana le quitó el 12,7% del remanente en concepto de DEX. Toda esas expoliaciones inciden directamente al margen (ya que los costos los solventa el productor de bienes y servicios de exportación en su totalidad). 

Por lo que estos ingresos adicionales por la correcta liquidación de divisas constituyen una nueva base impositiva en su totalidad. En este caso la provincia obtendría adicionalmente:

Exportaciones provincia de Buenos Aires anualizadas U$D 16.791.000.000 x 2 = U$D 33.782.000.000.

Menos DEX 3% = U$D 33.782.000.000 x (100% – 3 %) = U$D 33.782.000.000 x 97% = U$D 32.768.540.000.-

Adicional diferencial de cambio ($ 270 – $ 141) = $ 129.

Mayor margen de exportaciones netas por diferencial de cambio = U$D 32.768.540.000 x $ 129 = $ 4.227.141.660.000

Recaudación de impuesto a las ganancias alícuota promedio 12,5% sobre adicional margen exportaciones netas = $ x 12,5% = $ 528.392.707.500.-

Resumen nueva situación

Ingresos presupuestados 2022 (Legislatura): $2.473.905.672.144.-

Total nueva recaudación propuesta con impuesto a las ganancias 12,5% y sin IIBB o sellos: $ 1.699.256.023.550.-

Gastos presupuestados por la Provincia de Buenos Aires 2022

Gastos Corrientes PBA 2022 (Planilla 01) (***) $   2.309.458.075.451

Gastos de Capital Presupuesto 2022               $     260.609.421.549

Subtotal                                                          $  2.570.067.497.000

  • Traspaso gastos salud a nación                 – $    221.155.848.000
  • Traspaso gastos educación a nación           – $    826.012.522.000

Total nuevos gastos                                      $ 1.522.899.127.000

Como se verá los ingresos finales son $ 1.699.256.023.550, los egresos $ 1.522.899.127.000.

Queda un superávit para repagar deuda, invertir en infraestructura y financiar el déficit de la caja previsional de la provincia.

El federalismo no tiene precio. Para todo lo demás, existen rentas de la provincia.
* Licenciada de Economía (UBA), Master en Finanzas (UCEMA), Posgrado Agronegocios, Agronomía (UBA).


Notas:

(*) La recaudación de DEX de cada mes según AFIP, dividida dólar BNA comprador. Da total DEX en dólares (oficiales). Cálculo sobre enero-junio 2022. Dividido Exportaciones INDEC.

https://www.indec.gob.ar/uploads/informesdeprensa/opex_09_22C981250541.pdf

(**) Planilla 06

https://www.ec.gba.gov.ar/areas/hacienda/Presupuesto/Presupuestos/2022/planillas/Anexas/Planilla%2006.pdf

(**) Incluye sellos y los impuestos provinciales a los consumos de gas y electricidad.

(***) Planilla 02.  No incluye  $ 530.715.886.000 de gastos de la seguridad social. Tampoco se incluyó la recaudación por el mismo rubro.

(***) Recaudación DEX mes a mes enero a junio 2022 sobre los 44.378 millones de dólares exportados (INDEC) convertidos al dólar BNA último día hábil del mes. Resulta tasa promedio 12,7% de DEX.


Referencias

Estadísticas Recaudación AFIP 2022

https://www.afip.gob.ar/institucional/estudios/


Presupuesto Provincia de Buenos Aires 2022

https://www.gba.gob.ar/hacienda_y_finanzas/direccion_provincial_de_presupuesto_publico/presupuesto_2022

INDEC – Exportaciones Semestre I 2022

https://www.indec.gob.ar/uploads/informesdeprensa/opex_09_22C981250541.pdf 

Presupuesto Gastos Provincia de Buenos Aires 2022 – Planilla 01

https://www.ec.gba.gov.ar/areas/hacienda/Presupuesto/Presupuestos/2022/planillas/Anexas/Planilla%2001.pdf

Presupuesto Gastos Provincia de Buenos Aires 2022 – Planilla 02

https://www.ec.gba.gov.ar/areas/hacienda/Presupuesto/Presupuestos/2022/planillas/Anexas//Planilla%2002.pdf

Presupuesto Gastos Provincia de Buenos Aires 2022 – Planilla 03

https://www.ec.gba.gov.ar/areas/hacienda/Presupuesto/Presupuestos/2022/planillas/Anexas/Planilla%2003.pdf

Presupuesto Ingreso Provincia de Buenos Aires 2022 – Planilla 06

https://www.ec.gba.gov.ar/areas/hacienda/Presupuesto/Presupuestos/2022/planillas/Anexas/Planilla%2006.pdf


Lecturas Relacionadas

Región pampeana

http://restaurarg.blogspot.com/2021/02/region-pampeana.html

El tamaño del botín

http://restaurarg.blogspot.com/2021/02/el-tamano-del-botin.html 

Provincia intervenida

http://restaurarg.blogspot.com/2021/01/provincia-intervenida.html

Über unitario

http://restaurarg.blogspot.com/2021/06/uber-unitario.html

Federalismo

http://restaurarg.blogspot.com/2020/11/federalismo.html

Unitarismo 2.0

http://restaurarg.blogspot.com/2021/07/unitarismo-20.html


Artículo publicado originalmente el 17/09/2022 en Restaurar.org, http://restaurarg.blogspot.com/2022/09/federales-y-unitarios.html
GUAYANA ESEQUIBA: LA CÉDULA REAL COMO IRREFRAGABLE PRUEBA INTRÍNSECA

Abraham Gómez R.*

Con la debida modestia, me permito esbozar un particular aspecto de nuestro país —que nos importa y por tanto atesoramos—, a propósito del asunto litigioso por el cual estamos atravesando; mismo que ha escalado ante la Corte Internacional de Justicia; y que al parecer hay disposición para hacernos Parte de ese juicio

Hoy, como siempre, constituye una obligación moral y patriótica reflexionar acerca de la estructuración de la Política Exterior de Venezuela. Cómo hemos asimilado nuestra heredad en ese específico ámbito.

Así entonces, partamos con la natural aceptación de que, permanentemente, nuestra condición de Nación-Estado está regida con base a los resultados del glorioso pasado histórico que nos cobija, antes y después de la conformación política-administrativa de Capitanía General de Venezuela, el 8 de septiembre de 1777 (hace ya 245 años de esa gesta), determinación Real a partir de las Reformas Borbónicas, que nos confirió densidad socio-cultural y bastante homogeneidad como pueblo. Fue así como nacimos.

Otro elemento —no menos importante— que solidifica nuestra Política Exterior atiende además a las circunstancias del presente que vivimos, con las cuales nos manejamos y asentamos para seguir/salir adelante. Aparejadamente, se complementa la Política Exterior con los hechos contingenciales que pudieran acaecer, previsiblemente, en el futuro.

De tal manera, que la tríada —pasado, presente y futuro— perfila y sostiene nuestra filosofía perceptiva del mundo y el inevadible relacionamiento con los demás países en la comunidad internacional.

Un clarísimo ejemplo —entre muchos otros— de nuestra expresa manifestación libertaria y anticolonialista se dio —precisamente— cuando Venezuela, dejó sentado en la firma del Acuerdo de Ginebra el 17 de febrero de 1966 que jamás se opondría a que la ex colonia británica alcanzara su Independencia; sin embargo, hizo la salvedad, en el mencionado documento, de que el Laudo Arbitral de París del 3 de octubre 1899 fue producto de  una vil maniobra; la cual devino en una sentencia tramposa, que jamás hemos legitimado y menos ejecutoriado,  porque la consideramos nula e írrita.

Al cumplirse un nuevo aniversario de nuestro Justo Título, denominado Cédula Real de Carlos III, (iuris et de iure / no cabe prueba en contrario) reafirmamos la plena soberanía de Venezuela sobre la Guayana Esequiba.

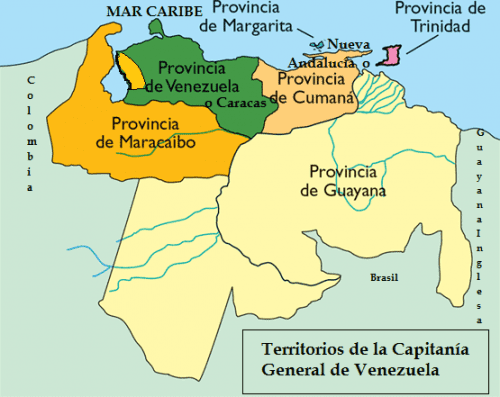
Con la naciente Capitanía General quedaron entrelazadas jurídicamente y con la misma identidad nacionalista las provincias: Maracaibo, Caracas, Nueva Andalucía y Paria (Cumaná), Margarita, Trinidad y Guayana que abarcaba la extensión geográfica de los actuales estados Bolívar, Amazonas, Delta Amacuro, las regiones de Pacaraima y Pirara (ahora de Brasil), hasta la margen izquierda del río Esequibo.

Todas las cartografías examinadas; cuyos exhaustivos  trabajos investigacionales  corresponden al belga Jodocus Hondive (1599); igual mérito al respecto para el francés  Guillaume Leslile (1774); también valoramos el esfuerzo del  español Juan de la Cruz Cano y Olmedilla (1775); así además al estadounidense Henry Tanner (1831); al inglés Jeremy Greenleaf (1836); otro afamado inglés en estas labores  Joseph Hadfield (1840); nuestro renombrado y reconocido ítalo-venezolano Agustín Codazzi (1840); destacada ponderación  para el  venezolano Miguel Tejera (1876) ;significamos, en tal sentido, a quien fue rector de nuestra UCV e hizo un interesante trabajo pertinente en la zona, el venezolano Jesús Muñoz Tébar (1897) y el Atlas de la historia cartográfica de Venezuela del sacerdote Hermann González Oropeza (1983).

Hay muchos otros trabajos con igual aporte y pertinencia.

Todos —sin excepción— registran en sus mapeados que las posesiones de España, en estos territorios por el costado este, llegaban hasta la mitad del río Esequibo (descubierto y navegado por Juan de Esquivel, en 1498, en sus mil kilómetros, desde donde nace en las serranías de Acaraí —límite con Brasil— hasta la desembocadura en el océano Atlántico).

He querido referir, con detalles de fecha e investigador, las citadas cartografías; porque comportan enjundiosos documentos comprobatorios auxiliares que nuestra delegación consignaría por ante la Corte Internacional de Justicia, en su debida oportunidad.

Veamos con detenimiento dos aspectos que considero de suprema relevancia en este pleito interestatal y que conectan —plenamente— las descripciones cartográficas arriba referidas y los justos Títulos que nos respaldan.

Primero, deseo exponer —muy brevemente— los requisitos intrínsecos exigidos para una prueba en cualquier juicio; que valen —obviamente— para nuestro caso ante el Alto Tribunal de La Haya.

Digamos, entonces que al momento de consignar el Memorial de Contestación de la demanda, nuestra delegación de Agente, Coagentes y Asesores deben estar conscientes del carácter de Conducencia de lo que vayamos a presentar para que sea de prístina examinación del honorable jurado.

La Conducencia a la que me refiero implica la idoneidad del medio de prueba (autorizado absolutamente) para demostrar —con toda nuestra alforja jurídica y cartográfica— lo que efectivamente probaremos: la Guayana Esequiba siempre le ha pertenecido a Venezuela.

Estamos munidos de dos extraordinarios Justos títulos traslaticios que llevan a la conducencia de todo lo que probaremos, tanto en los hechos como —con mucha más fuerza— en derecho, elementos que se harán admisibles por el jurado sentenciador.

Por otra parte, la pertinencia, relevancia y utilidad de nuestra probanza —como en todo acto procesal— guardan estrecha conexidad con lo que pedimos, la restitución de lo que nos arrebataron, por cuanto están suficientemente acreditadas.

Vistas las cosas hasta aquí, prestemos ahora caso a lo siguiente: el 30 de marzo de 1845 fue un día de inmensa expectativa en nuestra naciente República suramericana; por cuanto, se esperaba en el Puerto de la Guaira el arribo de un delegado expresamente enviado por el reinado hispánico para consignar un ejemplar del Tratado de Paz y Amistad entre Venezuela y España.

Nos trajo el comisionado de la Reina una copia (en nuestro poder, aún) del Acuerdo de reconocimiento de nuestra independencia, que el Congreso de Venezuela debía darle ratificación y aprobación; como en efecto se cumplieron tales formalidades.

Nos permitimos realizar un extracto del texto aludido: “Su Majestad Católica, doña Isabel II, renuncia por sí, sus herederos y sucesores, la soberanía, derechos y acciones que le corresponden sobre el territorio americano conocido bajo el antiguo nombre de Capitanía General de Venezuela, hoy República de Venezuela…”

Se hace imprescindible detenernos para profundizar en tres aspectos fundamentales, contenidos en ese Acuerdo: Soberanía, Derechos y Acciones de lo que alguna vez había sido la Capitanía General de Venezuela y que mediante este acto diplomático quedan determinantemente cedidos a la República de Venezuela.  Manifestación incuestionable de Traslativa Titularidad que se encuentra suficientemente explícita en el citado escrito, que no requiere ninguna hermenéutica especial para su cabal comprensión, interpretación y aplicación.

Reforzamos al mismo tiempo esta aseveración: si hubo, en el 1845, un Título Traslativo de conferimiento de la soberanía a la República de Venezuela, fue porque sesenta y ocho años antes se consolidó la Capitanía General de Venezuela, a través de la Real Cédula de Carlos III, el 8 de septiembre de 1777, con la cual nos dimos a conocer ante el mundo como Nación.


* Miembro de la Academia Venezolana de la Lengua. Miembro del Instituto de Estudios Fronterizos de Venezuela (IDEFV). Asesor de la Fundación Venezuela Esequiba.

BURDA MALVERSACIÓN DE LA HISTORIA

Arturo Larrabure*

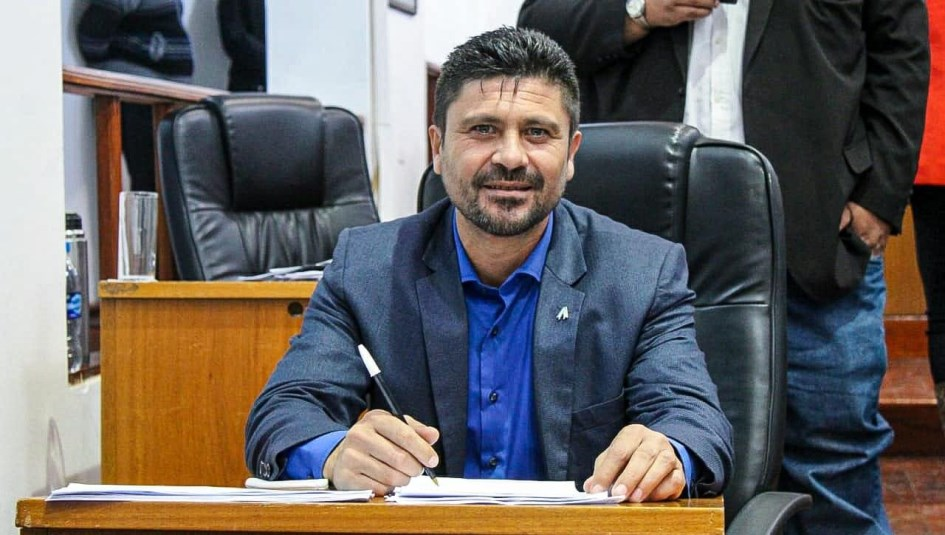
Concejal de La Rioja Nelson Johannesen, del Frente de Todos, quien en una reciente sesión del Concejo Deliberante de esa capital provincial reivindicó a la organización terrorista Montoneros y llamó a sus integrantes «soldados de la patria».

En una irracional apología de la sangrienta militancia del terrorismo guerrillero, y una muy grave malversación de la historia, el concejal de la Rioja, Nelson Johanessen, ha calificado a los guerrilleros de «soldados de la patria que se la jugaron por el exterminio sistemático que recibían las fuerzas políticas que pensaban distinto a la dictadura militar».

Es penoso que quien ejerce un cargo público no tenga cuanto menos la prudencia y honestidad intelectual de leer la sentencia a los comandantes, donde la Cámara Federal dijo:

«También está fuera de discusión que a partir de la década de 1970 el terrorismo se agudizó en forma gravísima, lo que se manifestó a través de los métodos empleados por los insurgentes; por su cantidad; por su estructura militar; por su capacidad ofensiva; por su poder de fuego; por los recursos económicos con que contaban provenientes de la comisión de robos, secuestros extorsivos y variada gama de delitos económicos; por su infraestructura operativa y de comunicaciones; la organización celular que adoptaron como modo de lograr la impunidad; por el uso de la sorpresa en los atentados irracionalmente indiscriminados; la capacidad para interceptar medios masivos de comunicación; tomar dependencias policiales y asaltar unidades militares.

En suma, se tiene por acreditado que la subversión terrorista puso una condición sin la cual los hechos que hoy son objeto de juzgamiento posiblemente no se hubieran producido.

Además, el Tribunal también admite que esos episodios constituyeron una agresión contra la sociedad argentina y el Estado, emprendida sin derecho, y que éste debía reaccionar para evitar que su crecimiento pusiera en peligro la estabilidad de las instituciones asentadas en una filosofía cuya síntesis, imposible de mejorar, se halla expuesta en la Constitución Nacional».

Es más, dejó  bien en claro que la inmensa mayoría de los actos terroristas que asolaron a Argentina ocurrieron antes del 24 de marzo de 1976.

Así consta en el CAPITULO I (Cuestiones de hecho Nros. 1 y 2), donde se lee:

«e) …La actividad a que se hace referencia se desarrolló con intensidad, progresiva y alcanzó su momento culminante a mediados de la década ya que las bandas existentes, dotadas de un número creciente de efectivos, de mejor organización y mayores recursos financieros, multiplicaron su accionar y produjeron, en el lapso posterior a la instauración del gobierno constitucional, la mayor parte de los hechos delictivos registrados estadísticamente para todo el período analizado.

Esta circunstancia puede comprobarse cuantitativamente teniendo en cuenta que:

a) De los 138 delitos contra civiles de los que da cuenta el informe de Policía Federal (fs. 321/353 del cuaderno de prueba de Videla), 62 se cometieron durante los años 1974 y 1975.

b) De los 21.642 hechos terroristas que computa para toda la década el Estado Mayor General del Ejército (fs. 318/323 del cuaderno de prueba de Viola), 6.762 sucedieron entre 1974 y 1975.

c) Los ataques organizados contra unidades militares de mayor envergadura, por la importancia de los objetivos y por el despliegue logístico y de combate que supusieron, también corresponden a esta época, que se vio conmocionada por los copamientos del Regimiento X de Caballería blindada de la Ciudad de Azul, la Fábrica Militar de Pólvora y Explosivos de Villa María, el Batallón Depósitos de Arsenales 121 «Fray Luis Beltrán» de Rosario, los intentos de copamiento al Regimiento de infantería de Monte en la Prov. de Formosa, y al Batallón Depósito de Arsenales 601 “Domingo Viejo Bueno» en Monte Chingolo, y los atentados con explosivos contra la Fragata Misilística Santísima Trinidad, ocurrido en la Base Naval Río Santiago, y contra un avión Hércules C-130 de la Fuerza Aérea Argentina, ocurrido en el Aeropuerto Benjamín Matienzo de la Provincia de Tucumán (según consignan los informes citados y la publicación oficial “El Terrorismo en la Argentina”)».

Cabe preguntar al concejal Johanessen cuál era la dictadura militar existente el 25/09/1973 cuando sus idolatrados montoneros asesinaron a José Ignacio Rucci, dos días después de que Perón ganara las elecciones por el 62 % de los votos.

¿Qué dictadura imperaba en el país el 05/10/1975 cuando Montoneros atacó el regimiento de Formosa asesinando vilmente a los soldados?

¿Qué gobierno de facto existía cuando en agosto de 1974 el ERP atacó la fábrica militar de Villa María secuestrando a mi padre, para luego de 372 días de inhumano cautiverio asesinarlo?

Basta de la teoría de los dos demonios, dice Ud., concejal. Coincido, basta, porque ella no es criticable por amplia, sino por exigua. El demonio de la violencia no es solamente imputable a guerrilleros y militares, las lógicas violentas fueron también predicadas por políticos y educadores que de nada se han arrepentido.

La mejor muestra es su discurso, reflejo de que nada ha aprendido después de tanto dolor.

Coronel Argentino del Valle Larrabure (1932-1975), secuestrado y asesinado por el ERP en 1974, durante el gobierno constitucional de la Presidente María Estela Martínez de Perón.

Mi padre, el Cnel. Argentino del Valle Larrabure murió sin quebrarse, fiel a su Dios, a su Patria y a su Ejército.

¿Qué fue del ideal, le pregunto, de los que quisieron reemplazar la República por un régimen marxista?

¿Han condenado acaso los hechos de corrupción que avergüenzan a Argentina?

¿Han repatriado los millones de dólares obtenidos mediante secuestros, destinándolos a la construcción de hospitales o a combatir la pobreza?

En un dorado exilio disfrutan de los beneficios de un manto de impunidad al que, confío, la justicia ponga fin considerando sus crímenes de lesa humanidad.


* Vocal del Centro de Estudios Legales sobre el Terrorismo y sus Víctimas (CELTYV), Asociación Civil que nuclea a las Víctimas del Terrorismo de Argentina.

©2022-saeeg®