Archivo de la categoría: ANÁLISIS INTERNACIONAL

¿LA ÚLTIMA «GUERRA» DE NETANYAHU?

Roberto Mansilla Blanco*
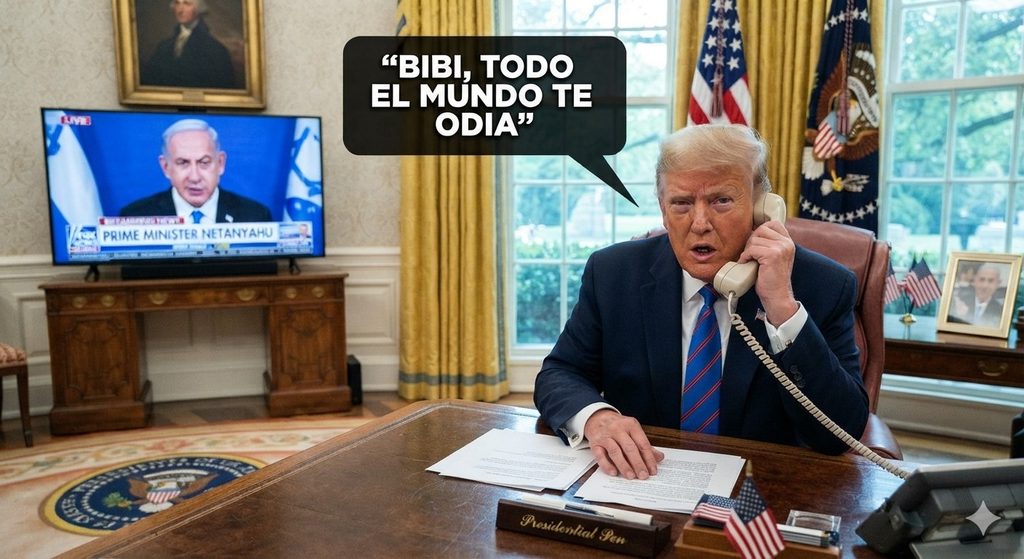
El proyecto supremacista del «Gran Israel» impulsado por el primer ministro Benjamín Netanyahu y sus aliados gubernamentales se someterá al escrutinio de las urnas el próximo 27 de octubre, con la celebración de elecciones para renovar la Knéset, el Parlamento israelí.

Estos comicios abordan un clima político y electoral polarizado por una histórica crisis de identidad dentro del Estado de Israel, principalmente determinado por la caída internacional de su imagen y credibilidad producto de la política belicista y expansionista de Netanyahu, materializada con el genocidio en Gaza desde 2023, el incremento de la colonización de Cisjordania y una nueva invasión del sur del Líbano.

Esta caída en desgracia de la imagen internacional israelí se evidencia ante un inédito nivel de distanciamiento, al menos en apariencia, por parte de aliados irrestrictos como EEUU y Europa. En el plano interno comienza a ser frecuente un debate público sobre cuestiones clave como el sionismo, el judaísmo, la conciencia nacional y el mito perenne de la invencibilidad militar israelí.

Si bien grosso modo el establishment político israelí, aunque atomizado en diversas formaciones políticas, se aprecia aparentemente cohesionado, el proyecto supremacista de Netanyahu ha provocado una fuerte polarización dentro de la sociedad israelí, una variable para tener en cuenta con las elecciones a la vuelta de la esquina.

El «Gran Israel» se somete a las urnas

A la cita electoral se han presentado un total de 38 formaciones que competirán por los 120 escaños del Knéset. El partido derechista Likud de Netanyahu busca mantener el poder pero las expectativas electorales prevén la continuidad del proceso de atomización y la conformación de bloques parlamentarios, algo ya tradicional en la política israelí.

Para renovar el que sería su sexto mandato en tres períodos distintos desde 1996, Netanyahu seguirá dependiendo del apoyo de líderes ultraderechistas como el actual ministro de Seguridad Nacional, Itamar Ben Gvir (partido Otsmá Yehudit, Poder Judío) y el actual ministro de Finanzas Belazel Smotrich (Partido Sionista Religioso), ambos políticos controvertidos por sus posiciones supremacistas y racistas hacia los palestinos y otras comunidades no hebreas.

En el nuevo mapa político que se avecina en Israel destacan el avance de nuevas alianzas opositoras, básicamente enroladas en la derecha nacionalista sionista con algunas opciones centristas  encabezadas por el ex jefe del Estado Mayor Gadi Eisenkot (del centrista Yashar), además del ex primer ministro y ex ministro de Defensa Naftali Bénnet (Nueva Derecha), Yair Lapid (del centrista Yesh Atid) y Avigdor Líberman, ex ministro de Relaciones Exteriores y de Defensa, líder del partido Israel Beitenu, de carácter derechista, laico y nacionalista.

Otros actores electorales son los partidos ultraortodoxos Judaísmo de la Torá (de la comunidad ashkenazi), Shas (sefarditas), nacionalistas religiosos como Amja Israel (Tu Pueblo Israel) y las formaciones árabes Raam y Liga Árabe Conjunta.

Las tendencias preelectorales muestran una marcada polarización política entre Netanyahu y Eisenkot, de acuerdo a las encuestas realizadas e mediados de septiembre por Kantar/Kan, The Jewish People Policy Institute, Canal 13 y The Times of Israel.

Con su ideología reaccionaria y supremacista, Netanyahu ha marcado el paso de varias de las crisis que ha vivido Oriente Próximo en las últimas tres décadas toda vez se acrecentaba la complejidad religiosa y étnica del Estado de Israel.

Los ataques del movimiento islamista palestino Hamás contra objetivos israelíes el 7 de octubre de 2023, que provocó más de 2.000 muertes, marcó un punto de inflexión para Netanyahu. Este suceso, el peor ataque registrado en territorio israelí, cuestionó el mito de la seguridad e inviolabilidad del país al mismo tiempo que sirvió de condicionante para abrir las compuertas del proyecto del «Gran Israel», materializado con la invasión de Gaza y actualmente del sur del Líbano, sin descartar una intervención indirecta dentro del complicado rompecabezas sirio.

Por tanto, las elecciones del 27 de octubre no decidirán únicamente el futuro de Netanyahu sino el modelo de sociedad que Israel quiere construir. Son palpables los síntomas de desgaste y malestar por las atrocidades cometidas por las IDF contra la población palestina y libanesa, al mismo tiempo que existe una profunda reacción contra el alistamiento militar obligatorio, una de las señas de identidad estatal. Estos factores pueden terminar decantando las expectativas electorales de Netanyahu, en este caso de forma desfavorable.

Un ejemplo de ello ha sido la decisión de la formación de izquierda israelí Partido de los Demócratas de solicitar a la Comisión Electoral Central la retirada del partido ultraderechista Poder Judío de Ben Gvir, alegando su racismo y el hecho de que su presencia «niega la existencia del Estado de Israel como Estado democrático».

En perspectiva y a diferencia de comicios anteriores, el debate político y social en Israel ya no se centra exclusivamente en torno a la cuestión palestina sino en torno a la cohesión interna, el contrato social y el equilibrio entre identidad religiosa, democracia y seguridad. Más allá de la potencialidad militar y tecnológica israelí, la sociedad observa una actitud distante y crítica, rayando incluso en la falta de confianza, por parte de sus aliados occidentales. Incluso diversos sectores políticos israelíes se muestran preocupados ante la percepción de pérdida de prioridad y de exclusividad de los intereses israelíes entre sus aliados exteriores.

«Bibi, todo el mundo de odia»

Más allá de las opciones electorales y los manejos políticos internos, el principal foco de atención está en el deterioro de la imagen internacional de Israel. En julio pasado, durante la visita de Netanyahu a la Casa Blanca, el presidente estadounidense Donald Trump le espetó personalmente al primer ministro israelí una acusación inusual: «todo el mundo odia a Israel por esto».

Son prolíficas las imágenes e informaciones en las redes sociales sobre «mobbing» y acoso contra turistas israelíes, algunos de ellos identificados como miembros de las fuerzas armadas, el IDF, en diversas partes del mundo, incluso con señales expresas de prohibición para atender a estos turistas, especialmente en países asiáticos con comunidades musulmanas.

El inusual tono de Trump escenificaba este nivel de desconfianza internacional hacia Netanyahu en un momento en que Israel sigue adelante con la invasión militar directa en el Líbano y de intervención indirecta en Siria a través de aliados como las fuerzas de la comunidad drusa, acciones que han provocado irritación en la Casa Blanca en un momento delicado por el enfrentamiento militar con Irán.

Si bien no ha dejado de mostrarse como un ferviente aliado israelí, Trump y su equipo de gobierno observan con desagrado que la guerra contra Irán iniciada el pasado 27 de enero se realizó más bien para preservar los imperativos estratégicos de Israel en detrimento de los intereses geopolíticos y geoeconómicos estadounidenses. Este contexto es particularmente preocupante en la Casa Blanca a escasos dos meses de otros comicios trascendentales, las elecciones del mid-term en EEUU, donde se renovará la totalidad de la Cámara de Representantes y un tercio del Senado. Una prueba electoral que medirá los apoyos populares de Trump y del «trumpismo» de cara a las presidenciales de 2028.

Las elecciones parlamentarias israelíes anteceden al mid-term en EEUU (3 de noviembre), una variable que puede resultar condicionante para las expectativas de Trump, cuyas cotas de popularidad están en su peor momento mientras la sociedad estadounidense comienza a experimentar una ola de creciente simpatía por Palestina y de rechazo hacia Israel.

Es por ello que Trump podría estar barajando otras opciones menos condicionantes en Israel como apostar por una derrota de su aliado Netanyahu a favor de una coalición levemente más moderada que ralentice la radicalización y polarización interna en torno al proyecto supremacista del «Gran Israel».

Ante el eventual escenario de Netanyahu fuera del poder y a la espera de la tendencia política que asumiría un nuevo gobierno en Tel Aviv, está por ver cuál será la capacidad de Washington para impulsar ante la comunidad internacional una política de recuperación de la imagen de un Israel menos beligerante, con perspectivas de apertura de negociación para, al menos momentáneamente, reducir las tensiones en los conflictos abiertos  en Gaza, Irán, Líbano, Siria y Yemen ante la reciente ofensiva de las milicias hutíes, aliadas de Teherán.

Un caso particularmente significativo ha sido la revelación informativa de que Emiratos Árabes Unidos, uno de los países que reconoce oficialmente a Israel tras los Acuerdos de Abraham de 2020, advirtió a Netanyahu sobre el ataque de Hamás el 7-O.

Mientras la atención mediática y política se centra en intentar descifrar hasta qué punto Netanyahu, las IDF y la inteligencia israelí estaban al tanto de estas advertencias, Washington podría manejar otro escenario, reduciendo su apoyo a un Netanyahu cada vez más incómodo y díscolo para los intereses estadounidenses. Con ello, EEUU no despreciaría la posibilidad de un cambio de gobierno en Tel Aviv que permita “lavar la imagen” internacional de Israel, contribuyendo con ello a exculpar su responsabilidad por haber apoyado al primer ministro israelí en su política cada vez más belicista en Oriente Medio.

El desastre de la guerra contra Irán, particularmente ante el control que ejerce Teherán con el cierre del Estrecho de Ormuz, así como la ofensiva de los hutíes yemenitas contra los intereses de Arabia Saudita atacando las redes de suministro energético, ponen en entredicho los intereses conjuntos de EEUU e Israel en Oriente Medio, así como, entre otros factores, la viabilidad y solidez del reciente pacto de seguridad entre Turquía, Arabia Saudita y Pakistán.

El reforzamiento del poder regional de Irán ha disuadido a Netanyahu a blandir de nuevo la amenaza del programa nuclear iraní, buscando con ello recuperar la iniciativa pero ahora en clave electoral. No obstante, Tel Aviv calcula que los recientes equilibrios y alianzas en Oriente Medio, particularmente la apuesta por mecanismos de cooperación y alianzas propias dentro del mundo árabe e islámico, marcan una dinámica divergente con los intereses israelíes, así como de un aliado estadounidense cada vez más suspicaz a la hora de atender incondicionalmente las demandas de Tel Aviv.


* Analista de Geopolítica y Relaciones Internacionales. Licenciado en Estudios Internacionales (Universidad Central de Venezuela, UCV), magister en Ciencia Política (Universidad Simón Bolívar, USB) y colaborador en think tanks y medios digitales en España, EEUU e América Latina. Analista Senior de la SAEEG.

©2026-saeeg®
DOS BLOQUES ANTAGÓNICOS EN RIESGO DE COLISIÓN: EL EJE EUROASIÁTICO Y LA «OTAN 3.0»

Roberto Mansilla Blanco*

En medio de los conflictos existentes en Ucrania e Irán, las tensiones ruso-europeas y el incremento de la carrera armamentística en Asia Oriental y el Indo-Pacífico comienzan a diseñarse dos bloques geopolíticos y geoeconómicos con capacidad suficiente para definir las claves hegemónicas de poder para las próximas décadas.

En este nuevo mapamundi estos bloques geopolíticos se asumen como cada vez más antagónicos: el eje euroasiático, más fortalecido tras la reciente cumbre de la Organización de Cooperación de Shanghai (OCS) realizada en Bishkek (Kirguizistán) y el «eje atlantista 3.0» emergente tras la reciente cumbre de la OTAN en Estambul celebrada en julio pasado y que interpreta una nueva relación dentro del «atlantismo» con un EEUU más aislado y una Europa obligada a reducir su dependencia de Washington en materia de seguridad.

La OCS y una Eurasia más «geopolítica»

La cumbre de la OCS en Bishkek reafirmó una serie de alianzas y equilibrios en el espacio euroasiático con la concreción de intereses comunes entre Rusia, China, Irán, India, Turquía y Corea del Norte. Apostando por el multilateralismo como bloque «contra hegemónico» y advirtiendo sobre el declive de Occidente, la OCS se erige, al menos de momento, como un eje no militar pero con decisivo peso geoeconómico y geopolítico.

Un caso particular ha sido el apoyo de Moscú y Beijing a Teherán a la hora de contener las sanciones occidentales contra el país persa en medio de la guerra con EEUU e Israel. Este apoyo sino-ruso a Irán abre un eje específico con capacidad para ejercer presión e influencia sobre Washington, cuyo objetivo estratégico, especialmente con Trump en la presidencia, ha sido procrear una brecha de división entre Moscú y Beijing, con resultados infructuosos.

Contrario a la matriz de opinión de los medios occidentales en las que se ha criticado a Rusia por supuestamente no apoyar a Irán en la guerra de 2025, en la actualidad se ha pasado a condenar a Rusia precisamente por apoyar militarmente a Irán tras la agresión de EEUU e Israel desde enero pasado.

El reciente Foro Económico del Lejano Oriente realizado en Vladivostok reafirmó igualmente la vocación geopolítica rusa de observar cada vez con mayor atención su flanco oriental asiático ante la posibilidad de una escalada de tensiones, principalmente enfocado en las aspiraciones revisionistas y de remilitarización de Japón, que encierre a Rusia en dos frentes simultáneos, toda vez el flanco occidental está concentrado en Ucrania y las tensiones con Europa y la OTAN.

Al margen de lo acordado en la cumbre de la OCS, Rusia está ensayando nuevos proyectos de infraestructuras de conexión con China, aún en fase de definición. Destaca aquí el ferrocarril Trans-Altai, una ruta alternativa a China a través de las montañas Altai, que ha sido considerado como un vector de competencia con la Ruta Internacional de Transporte Transcaspiana, que conecta China con Europa evitando Rusia, y como una forma de compensar parcialmente la inestabilidad de las rutas marítimas del sur.

En este contexto, Turquía, India e incluso Arabia Saudita (socio de diálogo de la OCS desde 2023) emergen como «actores bisagra», balanceando equilibrios muchas veces antagónicos entre Oriente y Occidente pero apostando al mismo tiempo por iniciativas de defensa propias como ha sido el reciente pacto de seguridad entre Turquía, Arabia Saudita y Pakistán, esta última una potencia nuclear, acordado en agosto pasado. Por su parte, India, importante socio energético y comercial ruso, ha pedido en Bishkek al presidente Putin la finalización de la guerra de Ucrania, tal y como explicó el primer ministro indio, Narendra Modi.

En la cumbre de la OCS, el presidente turco, Recep Tayyip Erdogan, ha mostrado interés en unirse como «socio de diálogo» al bloque de seguridad liderado por China y Rusia en el seno de ese organismo. No se debe olvidar que Turquía es miembro estratégico de la OTAN y esta condición adquirió un plano aún mayor tras la cumbre de la Alianza Atlántica realizada en julio pasado en Estambul. Tras su regreso a Turquía, Erdogan señaló que convertirse en miembro de pleno derecho del OCS no implica un alejamiento del bloque occidental ni de sus aliados de la OTAN.

El interés de Ankara se enfoca en una estrategia global integral con principal atención en los corredores de transporte seguros ininterrumpidos y rutas comerciales alternativas ante las recientes disrupciones por conflictos en el mar Negro, el mar Rojo y el estrecho de Ormuz.

Por otro lado, ingresar en la OCS abriría a Turquía un nuevo mercado para su industria de Defensa, especialmente para los drones turcos, que llevan años integrándose en los ejércitos de países de la Alianza Atlántica, así como Ucrania, Etiopía o Azerbaiyán.

La «OTAN 3.0» y la troika Berlín-París-Londres

Si la sintonía parecía prevalecer en la cumbre de la OCS, la Alianza Atlántica ingresa en una fase de incertidumbres a pesar de su revitalización tras la reciente cumbre de la OTAN en Estambul.

Las divergencias con Trump han motivado a Alemania, Francia y Gran Bretaña a convertirse en un nuevo eje militarista en el seno de una «OTAN 3.0» de la que no escapa la Unión Europea. En medio de las inciertas negociaciones entre EEUU, Rusia y Ucrania impulsadas desde Washington, esta troika entre Berlín, París y Londres ejerce presión sobre Moscú incluso abriendo escenarios prospectivos de conflicto armado. Desde Rusia, por su parte, advierten que una respuesta contra la OTAN puede ocurrir en «cualquier momento».

La producción de drones y de artillería así como las estrategias de «guerra híbrida» entre Rusia y Europa comienzan a ser prioridades. Alemania y Reino Unido se convierten en los principales suministradores de misiles de largo alcance para Ucrania con la intención de golpear puertos, bases aéreas, almacenes y refinerías de petróleo dentro de Rusia.

A través de un comunicado publicado en abril pasado, el Ministerio de Defensa ruso sostuvo que la decisión europea de aumentar la producción y el suministro de drones y misiles de largo alcance para atacar territorio ruso constituía un «paso deliberado hacia una escalada drástica en todo el continente» y describía el proceso como la transformación de esos países en la retaguardia estratégica de Ucrania. Este comunicado también publicó una lista de empresas y proveedores de componentes militares a Ucrania existentes en el Reino Unido, Alemania, Dinamarca, Letonia, Lituania, Polonia, República Checa, Países Bajos, Italia, España, Israel y Turquía.

El presidente ucraniano Volodymir Zelensky, que ha observado en las últimas semanas importantes dimisiones de alto nivel y protestas en las calles por el desgaste del conflicto armado, firmó acuerdos de producción conjunta de drones con Alemania y Noruega. Así mismo, en una cumbre realizada a finales de agosto en París, la Coalición de Voluntarios para Ucrania informó que 35 países acordaron desplegar una fuerza multinacional de disuasión de varios miles de efectivos liderada por Francia y el Reino Unido, así como reforzar la defensa aérea ucraniana, con tecnología británica vía misiles Storm Shadow.

El secretario general de la OTAN, Mark Rutte reconoció síntomas de debilidad operativa al declarar que Rusia produce en tres meses más munición que toda la OTAN en un año, entre dos y cuatro millones de proyectiles anuales así como entre ochocientos y un millar de misiles balísticos rusos por año, según estimaciones de agencias de inteligencia occidentales. La capacidad europea estimada se cifra entre doscientos treinta y cinco y doscientos noventa y nueve.

Las advertencias de Rutte pueden, al mismo tiempo, interpretarse como una herramienta de disuasión para sostener el compromiso «atlantista» de elevar el gasto en defensa hasta el 5% del PIB para 2035, principalmente por parte de los socios europeos de la OTAN.

Los frentes se abren de Ucrania a las islas Kuriles

Si bien Ucrania parece tener cubierta su retaguardia estratégica vía apoyo europeo y de la OTAN, Rusia la amplía su capacidad en su retaguardia oriental vía China e incluso Corea del Norte, importante suministrador de artillería y efectivos para el frente ucraniano.

En mayo, China aumentó sus ventas a Rusia de nitrocelulosa, materia prima importante para la artillería, a través del grupo estatal Norinco, cubriendo el hueco que dejó Turquía tras las sanciones. A consecuencia, la Unión Europea incluyó a 28 entidades radicadas en China y Hong Kong, Turquía, Emiratos y Tailandia en su nuevo paquete de sanciones acusándolas de sostener el complejo militar industrial ruso. Las represalias chinas no tardaron en aplicarse. Beijing respondió prohibiendo la exportación de bienes de doble uso a 14 empresas europeas, entre ellas Rheinmetall, el mayor fabricante de armamento de Alemania, y la polaca Vigo Photonics.

La escalada de tensiones ruso-europeas parece advertir sobre escenarios prospectivos de casus belli que podrían activar un conflicto directo entre Rusia, Europa y la OTAN, ampliando ese frente occidental.

Los tres escenarios de riesgo más mencionados son el enclave ruso de Kaliningrado, los países bálticos y Finlandia, todos ellos miembros de la OTAN, al que habría que incluir ahora a Noruega, socio pero no miembro de la Alianza Atlántica, y Moldavia con una posible «proxy war» a través del territorio prorruso de Transnistria, muy importante principalmente ante la posibilidad de que el puerto ucraniano de Odesa termine en manos rusas, cerrando por completo el acceso a un mar Negro que se convertiría prácticamente en una especie de Mare Nostrum ruso.

En cuanto al cada vez más nítido frente oriental, la visita de Putin a las islas Kuriles en agosto pasado supuso una advertencia a Japón y EEUU ante las tensiones provocadas por una escalada militar en el Lejano Oriente y la posibilidad de concreción de una incipiente «OTAN asiática» que busque rodear al eje China-Rusia-Corea del Norte.

Esta visita de Putin ocurrió días después de que Japón publicara su libro blanco de defensa de 2026, el primero en la historia de posguerra japonesa en identificar explícitamente a China y Rusia como amenazas de seguridad graves y apostar por una cooperación de defensa ampliada con EEUU. De Ucrania a Asia Oriental, el nuevo mapamundi delimita los intereses de estos bloques geopolíticos.


* Analista de Geopolítica y Relaciones Internacionales. Licenciado en Estudios Internacionales (Universidad Central de Venezuela, UCV), magister en Ciencia Política (Universidad Simón Bolívar, USB) y colaborador en think tanks y medios digitales en España, EEUU e América Latina. Analista Senior de la SAEEG.

©2026-saeeg®


OPERACIÓN EPIC FURY: IRÁN, VENEZUELA Y LA LÓGICA DEL PODER RELATIVO FRENTE A CHINA

Charles Louis de Montmort*

La operación conjunta entre Estados Unidos e Israel, denominada «Operation Epic Fury», culminó con la muerte del Líder Supremo de Irán, Alí Jamenei, y de otros altos funcionarios del régimen, y tuvo también como objetivo la degradación de instalaciones militares y energéticas en distintas ciudades del país. Más allá del grado exacto de daño infligido, la ofensiva desencadenó una escalada regional, con represalias contra países del Golfo, ataques sobre objetivos estadounidenses y el cierre del estrecho de Ormuz, arteria por la que transita alrededor de una quinta parte del petróleo mundial y grandes volúmenes de gas natural licuado, con consecuencias inmediatas sobre los mercados energéticos globales.

En una primera lectura, la campaña parece responder a un doble objetivo. Por un lado, degradar las capacidades materiales de Irán para impedir que alcance un umbral nuclear operable y limitar el incremento de su arsenal de misiles balísticos, reforzando lo que, en la teoría estratégica, retomada por Glenn Snyder, se denomina disuasión por negación (deterrence by denial). En este sentido, al reducir la capacidad del adversario para ejecutar un ataque exitoso, se altera su cálculo de costo-beneficio, disminuyendo así el riesgo de agresión directa contra Estados Unidos o sus aliados. No se trata solo de reducir capacidades militares, sino también de modelar la voluntad del adversario. Por otro lado, la campaña busca ejercer presión política suficiente para forzar una reconfiguración de la fisonomía del poder en Teherán, demostrando que el costo de desobedecer puede ser mayor que el de ceder.

Esa reconfiguración podría seguir dos trayectorias: un levantamiento popular que acelere el colapso del régimen, opción que Trump promueve abiertamente, pero que resulta compleja debido a la falta de conectividad digital y de organización social en el país; o, de forma más verosímil, la emergencia de una figura más moderada dentro del propio aparato estatal, dispuesta a negociar y ofrecer las concesiones necesarias para alcanzar un acuerdo favorable con Washington. Ambas opciones, sin embargo, tienen un problema de fondo: lo que una parte del pueblo iraní puede exigir es un liderazgo situado por fuera del Cuerpo de Guardianes de la Revolución, mientras que lo que el sistema puede generar es un interlocutor funcional a los intereses estadounidenses, pero surgido del mismo entramado de poder. Washington necesita lo segundo; los iraníes pueden querer lo primero, especialmente si se considera que las protestas masivas de 2026 reflejan aspiraciones ciudadanas más amplias: según Gamaan, el 89 por ciento opta por una democracia secular que garantice libertad, seguridad jurídica y mejora económica. Esa brecha entre lo que Estados Unidos puede obtener y lo que parte de la sociedad iraní aspira a construir constituye, en sí misma, una fuente potencial de inestabilidad futura.

Desde una segunda lectura, más estratégica y estrechamente vinculada a la política exterior estadounidense, la operación ha sido interpretada por diversos analistas como un movimiento ofensivo imprudente que reabre el dilema clásico del costo de oportunidad al que Estados Unidos se ha enfrentado recurrentemente en sus intervenciones en Medio Oriente: al comprometerse militarmente en esa región, tras haber sostenido previamente a Ucrania con un arsenal que incluyó misiles HIMARS (High Mobility Artillery Rocket System), drones y sistemas de defensa aérea Patriot, y después de haber ejercido también presión estratégica en el hemisferio occidental, Washington dispersaría recursos, atención y capacidad de concentración precisamente en el momento en que su principal rival sistémico, China, consolida poder e influencia a escala global.

Ese análisis remite, asimismo, al diagnóstico que el historiador Paul Kennedy formuló en su obra clásica sobre el ascenso y la caída de las grandes potencias: la sobreextensión imperial. Cuando una potencia hegemónica destina más recursos a mantener su posición en el sistema internacional de los que su base económica puede sostener, comienza a erosionar la misma capacidad que pretende preservar. Desde esa perspectiva, el declive relativo no siempre proviene de una derrota estratégica, sino también del desgaste acumulado por haber abierto múltiples frentes sobre una base de recursos finita. En esa línea, las afirmaciones de Trump acerca de que Estados Unidos dispone de «municiones ilimitadas» contrastan con las advertencias formuladas por funcionarios del propio gobierno ante el Congreso sobre el elevado consumo de municiones en el conflicto. Sin embargo, esas declaraciones también forman parte de la lógica de la representación del poder, ya que ninguna gran potencia puede admitir abiertamente una imagen de agotamiento sin afectar su credibilidad disuasiva. De hecho, Estados Unidos sigue siendo la mayor potencia militar del mundo por su escala logística para desplegar y sostener fuerzas y bases alrededor del mundo, así como por su primacía en tecnología militar, capacidad de comando y dominio aéreo.

Ahora bien, aunque la crítica de la sobreextensión y la dispersión estratégica capta una dimensión real del problema, no agota por completo la racionalidad de la campaña en curso, que articula el uso militar de la fuerza con una política exterior más transaccional. Las dos principales operaciones impulsadas por Trump en 2026 —Irán y Venezuela— pueden leerse menos como fines en sí mismos que como movimientos inscriptos en un cálculo más amplio, cuya premisa, a mi ver, parecería relativamente simple: hacer que Washington gane más y que China gane menos.

Para comprender esa lógica de búsqueda de poder y seguridad en el sistema internacional, conviene retomar el marco conceptual de John Mearsheimer. Mearsheimer distingue entre poder absoluto y poder relativo, una diferencia clave para entender la competencia entre grandes potencias. El primero remite exclusivamente al propio balance: ¿obtuve algo? El segundo observa la brecha: ¿quedé mejor o peor posicionado respecto de mi rival? Esa diferencia no es trivial, sino que surge de la propia estructura del sistema internacional y de la dinámica competitiva que lo atraviesa. ese sistema es anárquico: carece de una autoridad supranacional capaz de garantizar la seguridad de los Estados. A diferencia de lo que ocurre dentro de los Estados, donde las instituciones políticas y el orden jurídico pueden contener el conflicto y hacer cumplir reglas comunes, en el plano internacional no existe una instancia superior que regule de manera efectiva el comportamiento estatal. En ausencia de esa autoridad, los Estados no pueden descansar por completo en las intenciones ajenas y se ven obligados a acumular poder para sobrevivir. Bajo esa lógica, los Estados pueden aceptar, en cierta medida, algunos costos —en armamentos y recursos— si con ello logran mejorar su posición relativa frente al rival sistémico y reducir, aunque sea parcialmente, las condiciones de poder del adversario, por ejemplo, encareciendo su base material de expansión y restringiendo, en alguna medida, su acceso a recursos estratégicos.

En Venezuela, el blanco son los hidrocarburos y los minerales estratégicos. Tras la captura de Nicolás Maduro, Delcy Rodríguez asumió como presidenta encargada mientras Washington presionaba por una apertura total del sector energético. El resultado fue inmediato: los envíos venezolanos de petróleo a Asia cayeron 67% en febrero respecto de enero, hasta 48.000 barriles diarios, mientras aumentaban las exportaciones hacia Estados Unidos y Europa bajo autorizaciones estadounidenses. Washington pasó a controlar más el esquema exportador venezolano y desvió parte de los cargamentos previamente destinados a China hacia mercados occidentales. En ese contexto, el secretario de Energía Chris Wright fue explícito al señalar que Estados Unidos no permitiría que Pekín ejerciera un control dominante sobre Venezuela. Esa frase traduce al lenguaje político la lógica del poder relativo: la métrica no es solo lo que Washington acumula, sino también lo que Pekín pierde en acceso, influencia y capacidad de proyección. Al mismo tiempo, la operación interrumpe el avance de inversiones estratégicas chinas en infraestructura, recursos naturales y presencia naval en lo que Washington considera su área de influencia irrenunciable, reafirmando la Doctrina Monroe en su versión actualizada.

Irán muestra un patrón parecido, aunque en una escala más peligrosa y con efectos más sistémicos. Asia depende fuertemente del crudo de Medio Oriente, del que obtiene alrededor del 60% de su suministro y China queda especialmente expuesta a una interrupción prolongada del estrecho de Ormuz, dado que obtiene aproximadamente la mitad de sus importaciones marítimas —unos 5,4 millones de barriles diarios— de esa región. En ese sentido, Ormuz se convierte en un punto de presión indirecta sobre Pekín: su bloqueo no constituye un shock periférico, sino una perturbación potencial sobre la base material del poder industrial asiático y chino. No se sigue necesariamente de ello que la operación haya sido concebida para afectar a China, pero sí que sus efectos sistémicos pueden leerse en esa dirección. Los indicios empíricos respaldan, al menos en parte, esta interpretación. Reuters informó que refinadores como Zhejiang Petrochemical y Fujian Refining comenzaron a reducir sus corridas de producción, y que los refinadores asiáticos más dependientes del crudo de Medio Oriente podrían verse forzados a recortar su actividad hasta un 20% si la crisis se prolonga. Asia dispone de pocas alternativas inmediatas: reemplazar esos flujos con crudo proveniente de Brasil, África Occidental o Estados Unidos implica tiempos de tránsito más largos, fletes más altos y mayores costos logísticos. En consecuencia, debilitar a Irán no solo altera el equilibrio regional: también reduce el margen de maniobra energético de China y expone una vulnerabilidad estructural que favorece a Washington en términos relativos.

De lo anterior, El efecto agregado parece opera en tres planos. En el económico-industrial, China pierde parte de su ventaja de costos: sin acceso fluido a crudo iraní y venezolano a precios preferenciales, suben sus costos de refinación, petroquímica, transporte y manufactura de escala. En el geoestratégico, Pekín queda más expuesta a chokepoints marítimos que no controla y que, en escenarios de tensión, pueden ser utilizados como palancas de presión. En el político, el patrón se repite: presionar para sustituir actores hostiles por interlocutores más dispuestos a ceder, redirigir recursos estratégicos fuera de la órbita de Pekín, y enviar una señal inequívoca de que ninguna potencia extracontinental consolidará presencia estable en el entorno inmediato de Estados Unidos.

Conviene precisar, sin embargo, el alcance real de ese daño. Las operaciones no afectan a China principalmente en su núcleo tecnológico avanzado —el diseño de chips de punta, por ejemplo, responde a otras cadenas de dependencia—, sino en algo más amplio: la base material que permite escalar ese poder. La tecnología china no flota en el aire; requiere energía abundante, feedstocks petroquímicos, logística industrial estable y una industria pesada operando sin shocks. Al restringir el acceso chino a crudo iraní y venezolano —dos fuentes de barriles descontados que en 2025 representaban respectivamente cerca de 1,38 millones y 389.000 barriles diarios de importaciones chinas, Washington no destruye la capacidad tecnológica de Pekín, pero sí puede encarecer y tensionar los cimientos que permiten expandirla. Las refinerías independientes chinas, que dependen en gran medida de ese crudo barato y sancionado para mantener márgenes y flexibilidad operativa, son particularmente vulnerables. Y dado que la IEA proyecta que el crecimiento de la demanda petrolera china hacia 2030 estará impulsado principalmente por feedstocks petroquímicos —insumos para plásticos, químicos industriales, materiales sintéticos y sectores de doble uso militar-civil—, la restricción no es marginal: golpea una arteria de la expansión industrial y tecnológica que Pekín necesita mantener abierta.

Lo que una lectura cortoplacista interpreta como dispersión estratégica puede entenderse, bajo esta óptica, como una forma de contención indirecta: no escalar frontalmente con China en el Indo-Pacífico asumiendo costos militares directos, sino estrechar su espacio de acción y degradar algunos de los nodos materiales de su proyección global. Estados Unidos, en cambio, puede amortiguar mejor el golpe: se mantuvo como el principal productor mundial de crudo desde 2018, produjo alrededor de 13,2 millones de barriles diarios en 2024 y alcanzó un récord de 13,6 millones en 2025, con un papel central de la cuenca del Pérmico en esa expansión.

Ahora bien, si esta estrategia más amplia parece favorecer a Washington sin costos significativos, esa lectura no se corresponde del todo con la realidad económica y política de Estados Unidos. En la política doméstica de Estados Unidos, el aumento de los precios, y, en particular, su traducción en una percepción de encarecimiento del costo de vida constituye una de las variables más corrosivas para cualquier gobierno. Aunque la inflación general había mostrado cierta moderación a comienzos de 2026, seguía siendo un problema sensible, y la reciente escalada en Medio Oriente introdujo un nuevo factor de presión en dos dimensiones: económica, a través del alza del petróleo y la energía; y política, por la marcada aversión de la opinión pública estadounidense al conflicto —el 59 por ciento de los estadounidenses rechazan la intervención contra Irán, según una encuesta de CNN.

En ese contexto, una estrategia exterior que ofrezca ventajas geopolíticas frente a China o Irán tiene consecuencias reales en el plano interno: si el conflicto contribuye a encarecer combustibles, transporte y bienes de consumo, el eventual rédito estratégico externo puede verse compensado —o incluso neutralizado— por costos económicos y electorales dentro de Estados Unidos. De hecho, no sería prudente ni racional para el presidente estadounidense sostener una operación de esta naturaleza durante más de cuatro o cinco meses. Con las elecciones de mitad de mandato previstas para noviembre, y en un contexto de rechazo público a la intervención y de eventual aumento del costo de vida, la prolongación del conflicto podría traducirse en costos electorales concretos y erosionar la gestión de Donald Trump.

En suma, Operation Epic Fury puede interpretarse menos como una reacción contingente frente a la amenaza iraní que como una manifestación de una lógica más profunda de competencia entre grandes potencias, en la cual la fuerza militar, la presión energética y la reconfiguración de espacios periféricos convergen en una misma estrategia de poder relativo. Desde esta perspectiva, Irán y Venezuela dejan de ser teatros aislados y pasan a formar parte de un dispositivo más amplio orientado a restringir, encarecer y desacelerar las condiciones materiales del ascenso chino. Ello no implica negar los riesgos de sobreextensión, ni subestimar los límites que la inflación, la fatiga estratégica y la política doméstica imponen a Washington; implica, más bien, reconocer que incluso estrategias costosas pueden resultar racionales si deterioran en mayor medida la posición estructural del adversario.


* Magíster en Estudios Internacionales por la Universidad Torcuato Di Tella (UTDT). Sus áreas de interés se centran en la geopolítica, las tecnologías emergentes aplicadas al ámbito de la defensa y el análisis de los conflictos internacionales.


Referencias

  1. Glenn H. Snyder.,Deterrence by Denial and Punishment. Research Monograph No. 1, Center of International Studies, Princeton University, 1959; y Deterrence and Defense, Princeton University Press, 1961.
  2. Paul Kennedy.The Rise and Fall of the Great Powers: Economic Change and Military Conflict from 1500 to 2000. Random House, 1987.
  3. John J. Mearsheimer.The Tragedy of Great Power Politics, W. W. Norton & Company, 2001 (ed. actualizada 2014).
  4. Reuters, 6 ene. 2026, acuerdo EE.UU.-Venezuela y desvío de petróleo destinado a China. 
  5. Reuters, 26/27 feb. 2026, control estadounidense de exportaciones y ventas petroleras venezolanas. 
  6. Reuters, 3 mar. 2026, caída de 67% de los envíos venezolanos a Asia.
  7. Reuters, 4 mar. 2026, refinadores asiáticos y recortes.
  8. Reuters, 6 mar. 2026, 60% del crudo asiático desde Medio Oriente.
  9. Reuters, 13 ene. 2026, 1,38 millones bpd de crudo iraní comprados por China.
  10. Reuters, 7 ene. 2026, 389.000 bpd de petróleo venezolano importados por China.
  11. International Energy Agency.Oil 2025: Analysis and forecast to 2030.
  12. S. EIA,Today in Energy, 16 abr. 2025.
  13. Reuters,8 jul. 2025, récord de 13,41 millones bpd en 2025.
  14. CNN/SSRS,2 mar. 2026, 59% desaprueba la intervención contra Irán.


©2026-saeeg®